
 ライフプランコラム「知っトク!働くあなたの税金」(2026年11月13日)年末調整の盲点!配偶者控除・扶養控除の正しい判定法
毎年11月、勤務先から配られる年末調整の申告書。つい「前年と同じ」と記入して提出していないでしょうか。しかし、家族の就労状況や法改正により、受けられる控除の額や判定基準は変わります。とくに家族に関する控除は、知らずに誤った申告をして後から追徴課税となったり、逆に受けられる控除を申告し忘れたりしやすい項目です。
今回は、会社員が見落としがちなポイントを整理します。
子どものアルバイトで親の税負担が増える? 扶養の落とし穴
扶養控除で注意したいのが、高校生や大学生の子どものアルバイト収入です。学生自身が得た年間の給与収入が基準を超えると、親側の扶養から外れ、親の税負担が増加してしまいます。とくに19歳以上23歳未満の子どもは「特定扶養親族」として控除額が63万円(住民税45万円)と大きく設定されているため、扶養から外れた際の影響は小さくありません。人手不足で年末に向けてシフトを入れすぎ、想定以上の収入になっていないか、事前に家族で確認しておくことが大切です。
配偶者の控除判定は「12月までの年収見込み」が肝心
近年は「年収の壁」をめぐる議論も活発ですが、年末調整で記入するのは、あくまで「本年1月から12月までの年収見込み」です。配偶者の給与年収が169万円以下であれば配偶者特別控除を満額(最大38万円)受けられますが、207万円を超えると控除額はゼロになります。直近の月収だけで計算していると、12月の賞与や繁忙期の残業代が加算されて上限を超えてしまうケースが少なくありません。手元の明細をもとに、年間の着地金額を慎重に試算しましょう。
別居の親への仕送りも対象に? 生活実態の確認
見落とされがちなのが、離れて暮らす親の扶養です。田舎で暮らす両親などに生活費の仕送りを定期的に行い、生計を一にしている実態があれば、別居であっても扶養控除の対象にできる場合があります。たとえば70歳以上で公的年金収入が年158万円以下(合計所得48万円以下)であれば、別居でも48万円の控除が受けられます。手渡しではなく銀行振込の記録などを残しておく必要がありますが、使われていない控除枠がないか点検してみる価値は十分にあります。
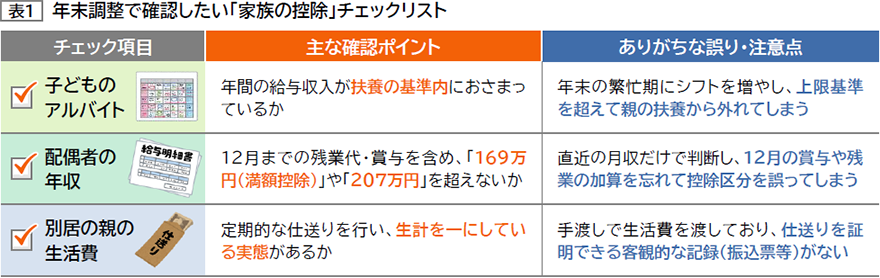
年末調整は、ご自身の税負担を正しく精算し、手元に残る資金を守るための大切な手続きです。まずは表1でご家族の状況に当てはまる項目がないか点検し、申告書を機械的に埋めるのではなく、ご家族の状況を正しく把握したうえで手続きを進めましょう。控除の適否や具体的な計算について判断に迷う場合は、ぜひ専門家へお気軽にご相談ください。

本資料は、大和証券が作成日現在(2026年11月12日)把握している情報を基に作成しておりますが、その正確性・完全性を保証するものではありません。今後、法令・制度等が変更された場合、記載内容が変更となる可能性がありますので、予めご了承ください。


