
 ライフプランコラム「知っトク!働くあなたの税金」(2026年10月29日)繰り上げ返済かNISAか 手元資金の賢い振り分け方
2026年10月現在、主要銀行の新規借入向け変動金利も年1%台となるなか、賞与などでまとまった資金ができたとき、住宅ローンを返済中の方が迷いやすいのが「繰り上げ返済で借入を減らすか、NISAで運用に回すか」という選択です。正解は人によって異なりますが、本稿では判断の材料となる「金利」「住宅ローン控除」「手元資金の使いやすさ」の三つの視点から、それぞれの特徴を整理します。
「確実な節約」か「不確実な成長」か
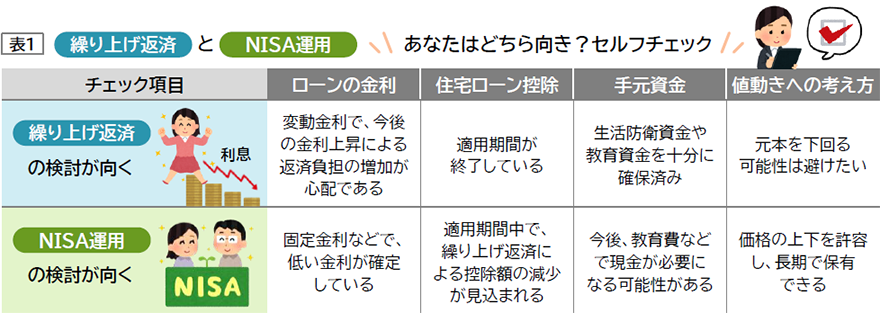
繰り上げ返済は、将来支払うはずだった利息を確実に減らせる方法で、その効果はローン金利の高さで決まります。一方、NISAは運用益が非課税になる制度ですが、成果は市場環境に左右され、元本を下回ることもあります。金利が高い方や、金利上昇が気になる変動金利の方ほど繰り上げ返済の効果は大きくなり、金利が低い方ほど、長期の資産形成に回す選択肢も検討に値します。
税制は2026年10月時点の制度に基づきます。
住宅ローン控除との関係は金利次第
住宅ローン控除は、原則として年末のローン残高等の0.7%を所得税などから差し引く制度で、新築住宅などでは最長13年間適用されます。以前は住宅ローン金利が0.7%を下回るケースも多く、控除による税負担の軽減が支払利息を上回る場合もありました。しかし、近年の金利上昇により、変動金利でも0.7%を超えるケースが増えています。ただし、繰り上げ返済の有利不利は、金利だけでなく、実際に受けられる控除額や残りの控除期間も踏まえて判断する必要があります。また、繰り上げ返済によって当初の借入日から最終返済日までの期間が10年未満となる場合は、住宅ローン控除を受けられなくなる点にも注意が必要です。
一度返したお金は戻らない
見落とされがちなのが、手元資金の使いやすさです。繰り上げ返済したお金は、後から教育費や急な医療費が必要になっても取り戻せません。NISAの資産は必要に応じて売却し現金化できますが、売却時期によっては元本を下回る可能性があります。いずれを選ぶ場合も、生活費の数ヵ月分程度の生活防衛資金は預金で確保しておくことが前提です。
おわりに
繰り上げ返済とNISAは、どちらか一方を選ばなければならないものではありません。
まずはご自身のローン金利と金利タイプ、住宅ローン控除の残り期間、手元資金の状況を確認し、表1 でどちらの傾向が強いか点検してみましょう。そのうえで、両方に振り分ける方法も含め、ご家族のライフプランに合った配分を証券会社や専門家へご相談ください。

本資料は、大和証券が作成日現在(2026年10月29日)把握している情報を基に作成しておりますが、その正確性・完全性を保証するものではありません。今後、法令・制度等が変更された場合、記載内容が変更となる可能性がありますので、予めご了承ください。


