
 ライフプランコラム「知っトク!働くあなたの税金」(2026年10月9日)年末調整と相続税対策に効く生命保険の活用法
「節税」や「相続対策」と聞くと、なんだか難しそうと感じる方もいらっしゃるかもしれません。実は、身近な「生命保険」を少し活用するだけで、毎年の税金を抑える効果と、将来の相続税を適正化できる場合があります。今回は、知っておくだけで手残りが変わる、生命保険の賢い2つの活用法を分かりやすく解説します。
年末調整で効く「生命保険料控除」
生命保険料控除は3つの区分ごとに上限があり、各区分で年間8万円以上の保険料を支払うと、所得税で最大4万円(合計で最大12万円)の控除を受けられます(表1)。なお、令和8年分と令和9年分に限り、23歳未満の扶養親族がいる方は一般生命保険料控除の上限が6万円に引き上げられます(一時払生命保険は対象外。合計上限12万円と住民税は変更なし)。空いている区分がないか確認してみましょう。
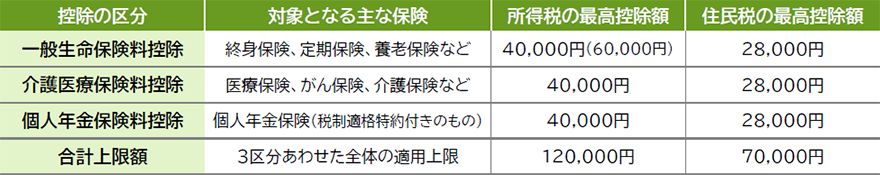
※ ( )内は、23歳未満の扶養親族がいる場合の令和8年分・令和9年分の上限額(一時払生命保険は対象外)。合計上限額と住民税は変わりません。
相続時に効く死亡保険金の「非課税枠」
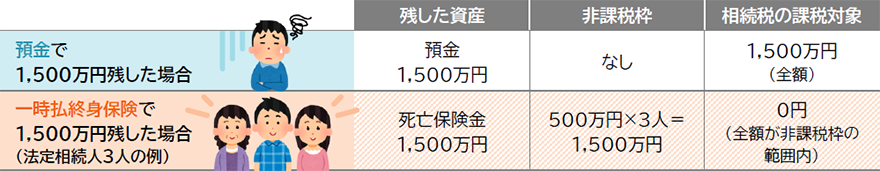
預金はその全額が相続税の課税対象となりますが、被相続人が保険料を負担し、相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税枠があります。配偶者と子2人が相続人であれば、1,500万円まで非課税です(表2)。大がかりな対策をしなくても、預金の一部を一時払終身保険に移すことで、相続税の負担を軽減できます。
円滑な遺産分割にも役立つ
預金は原則として遺産分割協議が終わるまで引き出せませんが、死亡保険金は受取人固有の財産であるため、受取人が単独で請求し、比較的早く受け取ることができます。葬儀費用や相続税の納税資金に充てられるほか、受取人を指定しておけば遺産分割協議の対象外となるため、財産を残したい方に確実に渡せる点も利点です。
生命保険は、単なる「万が一の備え」だけでなく、今の手残りを守り、将来家族にスムーズに資産を引き継ぐための合理的なツールです。まずは手元の保険証券や年末調整の書類で控除枠の活用状況を点検してみてはいかがでしょうか。資産の置き場所の見直しや最適なバランスについては、ぜひ専門家にご相談ください。

本資料は、大和証券が作成日現在(2026年10月8日)把握している情報を基に作成しておりますが、その正確性・完全性を保証するものではありません。今後、法令・制度等が変更された場合、記載内容が変更となる可能性がありますので、予めご了承ください。


