
 ライフプランコラム「知っトク!働くあなたの税金」(2026年9月18日)退職金は一時金か年金か?手残りを最大化する賢い受け取り方
定年退職やセカンドライフが現実味を帯びてくると気になってくるのが「退職金をどう受け取るか」という問題です。会社からの退職手当だけでなく、これまで積み立ててきたiDeCoや企業型DC(確定拠出年金)の資産も、受取時に一括で受け取る「一時金」か、分割で受け取る「年金」(またはその併用)を選択できるのが一般的です。実は、どちらを選ぶかによって手元に残るお金に大きな差が出ることをご存じでしょうか?今回は、税金と社会保険料の観点から賢い選び方を解説します。
一時金(一括受取)
最大の強み=強力な「退職所得控除」
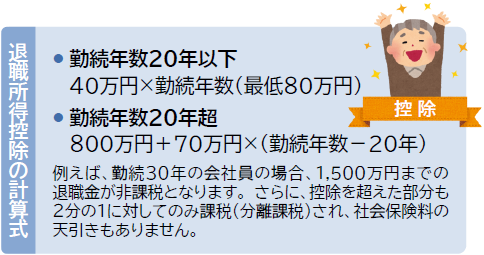
退職金を一括で受け取る最大のメリットは、長年働いた労いを込めて作られた非常に手厚い退職所得控除が使える点です。勤続年数が長くなるほど控除額が大きくなり、税金がかかりにくくなります。
年金(分割受取)
注意点=税金と「社会保険料」が上がる?
一方、退職金を分割で受け取る方式は定期的な収入源となる魅力がありますが、税金面では「公的年金等控除」が適用される雑所得扱いとなります。
65歳以降に公的年金(老齢基礎年金・老齢厚生年金)と合算されることで所得が増加し、所得税・住民税が上がるだけでなく、翌年の国民健康保険料や介護保険料、医療費の自己負担割合が上昇する可能性がある点には留意が必要です。
| 退職所得控除(非常に枠が大きい) | 適用される控除 | 公的年金等控除(公的年金と合算) |
|---|---|---|
| 控除を超えた額の「1/2」に分離課税 | 課税のされ方 | 雑所得として総合課税(累進税率) |
| 影響なし(天引きされない) | 社会保険料への影響 | あり(保険料や自己負担割合が上がるリスク) |
| まとまった資金を一度に確保できる | 資金管理面 | 定期的な収入となり計画的に使いやすい |
| 税金・社会保険料を抑えやすい | 手残り(税負担面) | 総受取額は増える場合もあるが 税・社会負担が増加 |
iDeCoや企業型DCがある場合の「受取順序」の工夫
iDeCoや企業型DCの受取時にも「退職所得控除」が適用されます。「会社の退職金」と「iDeCoや企業型DC」の両方がある場合、同一年など近い時期に一時金で受け取ると、控除額を分け合う(重複調整される)ことになります。これに対し、受け取り期間を適切にずらす(例:iDeCoを60歳、会社の退職金を70歳で受け取るなど)ことで、それぞれの控除枠を有効活用できるケースがあります。
※ 受け取り期間に応じた計算ルールがあるため、事前に受取順序や年数の計算を行っておくことが大切です。
退職金の受け取り方は、「税金」と「社会保険料」の両面からシミュレーションを行うことが手残りを増やす鍵です。一般的には「一時金」の方が税金・社会保険料を抑えやすいケースが多いですが、住宅ローンの残債や老後の生活スタイル、退職後の再雇用での収入などによって最適な解は人それぞれ異なります。定年を迎える前に、まずはご自身の退職金の見込額と勤続年数を確認し、どの受け取り方が自分に合っているか検討してみてはいかがでしょうか。

本資料は、大和証券が作成日現在(2026年9月17日)把握している情報を基に作成しておりますが、その正確性・完全性を保証するものではありません。今後、法令・制度等が変更された場合、記載内容が変更となる可能性がありますので、予めご了承ください。


